深圳商场主力店换人 科技体验店正抢位
深圳商场主力店换人 科技体验店正抢位
深圳购物中心的空置率还在9.6%,最优层租金环比又降了1.6%。但今年国庆的商场里,最显眼的位置正在换租客——换成了一批卖科技、卖体验的店。主力店这个词的含义,正在变。
关键要点
戴德梁行三季度:优质购物中心存量793.7万㎡,整体空置率升至9.6%,最优层租金682.5元/㎡·月、环比-1.6%
三季度零售业态新入驻占比升至48.6%,餐饮品类占比回升至41.5%
国庆样本:荣耀阿尔法旗舰店客流环比+100%、销售额翻倍,Magic 9 销售额较上代+58%
科技体验业态密集落地:拓竹科技全球首家3D打印旗舰店(深圳湾万象城)、启元机器人体验店(卓悦中心)、1O1 SmartHub AI眼镜体验中心(深圳湾睿印)
判读:主力店从「带客流的商品大店」转向「带停留的内容大店」,载体要算客流入口、停留时长、租金承受力三笔账
风险:体验业态坪效天花板、年内19.7万㎡新增供应分流、科技单品周期短
一、国庆的商场里,谁在排队
今年国庆,深圳人逛街的动线里多了几站。
荣耀直营零售部部长欧阳煌对媒体表示,国庆期间深圳湾的荣耀阿尔法旗舰店客流环比提升100%,销售额实现翻倍增长,9月底发布的旗舰机 Magic 9 销售额较上代机型增长58%。10月1日,华为 Mate 90 系列发布并同步开售,罗湖益田假日门店柜台前挤满体验新机的消费者。
热的不只是手机店。深圳湾万象城里的拓竹科技,开了全球首家3D打印线下旗舰店,国庆假期客流和销量明显上涨,进店体验的以家庭为主;卓悦中心的启元机器人授权体验店,两款个人机器人现场演示行走、交互、抓取,被市民当成「小型科技展」来逛。
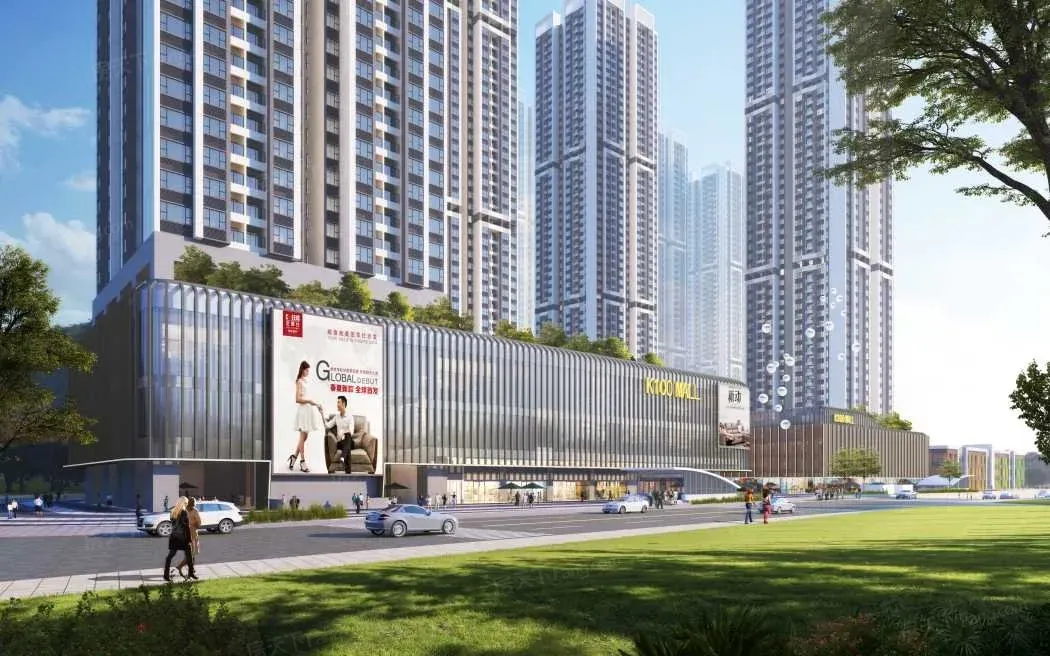
再往西看,宝安的京东 MALL 在10月1日试营业,约3.62万㎡的家电数码体量,是华南旗舰级商业综合体的规格。这些店有个共同点:铺位不小,卖的不只是商品,还有可停留、可上手、可打卡的体验。

图1 国庆假期深圳商圈科技消费样本(来源:深圳特区报、京东MALL公开信息,2026-10-06/10-07)
二、为什么是科技业态在补位
答案在供给数据里。
戴德梁行2026年第三季度深圳零售市场报告显示,截至三季度末,深圳优质购物中心存量维持在793.7万平方米,整体空置率升至9.6%。
供应持续发力的南山、宝安,空置率环比分别上升1.0个和0.4个百分点。
最优层平均租金进一步回落至每月每平方米682.5元,较二季度下降1.6%。
空置率上行,意味着招商端在换打法。同一份报告里,三季度零售业态新入驻购物中心的数量占所有品类的48.6%;餐饮品类占比环比回升至41.5%。戴德梁行华南区商业部主管及董事宋洁提到,数码电子及智能家电领域亮点频出,数码外设品牌 Mchose 迈从分别开出宝安、龙岗首店,Rokid 乐奇、影目 inmo 等多家 AI 智能眼镜店在季内开业。
还有更集中的形态。9月26日,全国首家集「展、销、服」于一体的场景化全品类AI眼镜体验中心——1O1 SmartHub,落地南山深圳湾睿印 RAIL IN 商场,汇聚雷鸟、乐奇、影目、蔡司、科大讯飞等产业链品牌。它跳出了单品售卖逻辑,用多品牌集合破解线下认知壁垒。
当一个品类从单品牌开小店,走到多品牌开大店,它就已经是候补主力店。

图2 深圳优质购物中心三季度核心指标(来源:戴德梁行《2026年第三季度深圳零售市场报告》,2026-09-30)
三、换主力店,载体的账本怎么变
传统主力店的价值,是「带客流」——超市、百货、影院、快时尚,用一个招牌把人拉进商场。
科技体验店的逻辑不太一样。它未必拼坪效,但拼三笔账。
第一笔是客流入口。旗舰店、首店、体验中心自带话题,开业期就是流量峰值。
第二笔是停留时长。3D打印要试、机器人要互动、AI眼镜要验光和试戴,这些动作天然拉长停留。停留久了,同层餐饮、零售才接得住。
第三笔是租金承受力。体验业态往往需要大铺面、低单价的组合,靠内容换客流,而不是靠每平米租金贡献。这意味着招商结构要重排:楼层位置、租期设计、联营分成,都得跟着变。
这也是为什么,标准盒子的对手不只是隔壁商场,还有非标项目。同一份报告提到,深圳零售市场正推进多业态融合,M80、京东天地等或依托策展型体验式业态打破传统商业边界;华润首个公园商业罗山谷也已开业。存量盒子若调改慢了,空铺就不是补不上,而是补进来的都不是想要的客群。

图3 科技/体验型业态的落地形态与载体适配(来源:公开资料整理,2026-10-07)
四、首店逻辑也在换
承接这些新店的,往往是首店政策。
以福田中心商圈为例,近三年累计招引首店、旗舰店、新概念店超过190家。
2026年1—8月,该商圈累计人流量超1亿人次,同比增长5.7%。
同期累计销售额70.2亿元,同比增长2.1%。密集的展览、快闪与主题活动,把「常逛常新」做成了日常。
首店的成色也在变。过去是服装、餐饮品牌首店撑场;现在榜单里越来越多的是AI音频、AI眼镜、3D打印、机器人这类科技体验首店——它们卖的不只是货,而是「先看看未来长什么样」的新鲜感。
连传统超市都在改。福田 KK ONE 的新世代沃尔玛门店定于10月11日开业,约3000平方米、上万种商品,最大卖点是不用会员卡。
山姆则把新店落子光明,看中的是当地人口平均年龄仅33.9岁的青年结构。货架逻辑与体验逻辑,正在同一批商场里并存。
供给端还有变量。戴德梁行预计,深圳年内仍有19.7万平方米优质购物中心有望面市,核心区竞争激烈,部分项目可能延后开业。

图4 主力店更替的判断与风险框架(来源:综合公开数据整理,2026-10-08)
五、三个判断
第一,主力店的定义在变。
过去是「带客流的商品大店」,现在更接近「带停留的内容大店」。判断一个品牌能不能当主力,不只看它的营业额,还要看它能把人留多久。
第二,体验业态不会替代坪效,但会重排它。
科技体验店未必贡献高租金,却可能贡献高停留与高复访。载体要做的是重新分配——把最好的位置给能带来内容的业态,把稳定的租金任务交给餐饮与零售。
第三,存量盒子的胜负在调改速度。
空置率9.6%、租金仍在环比下行,说明买方市场还没结束。谁先把业态结构换到位,谁就更早接到下一轮的客流。
六、三个风险
风险一,体验业态的坪效天花板。大铺面、低单价的结构,一旦客流不及预期,租金缺口会直接显现。
风险二,新增供应的分流。年内19.7万平方米优质供应在路上,成熟商圈竞争更趋白热化,同质化的科技体验业态容易被摊薄。
风险三,科技单品周期短。门店热度常常跟着新品节奏走,爆款迭代、话题冷却之后,能不能把体验型客流沉淀为日常消费,是更长周期的功课。
主力店换人,换的是商场和顾客之间的相处方式。你觉得,深圳的科技体验店是长期主力,还是一阵风?评论区聊聊。
搜一搜长尾词:
· 深圳商场主力店换人
· 深圳购物中心空置率9.6%
· 深圳最优层平均租金682.5元
· 零售业态新入驻占比48.6%
· 全球首家3D打印旗舰店深圳
· 京东MALL宝安3.62万平方米
数据来源:戴德梁行《2026年第三季度深圳零售市场报告》(2026-09-30);深圳特区报(2026-10-06);南方+(2026-10-02);广州日报(2026-09-28);公开项目信息。本文为公开信息整理与观察,不构成任何投资建议。